Mietkautionskonto bei der Volksbank: Eröffnung, Kosten und Rückzahlung
Ein Mietkautionskonto bei der Volksbank ist eine bewährte Möglichkeit, Mietkautionen rechtssicher und getrennt vom Vermögen des Vermieters zu verwahren. Häufig handelt es sich dabei um ein klassisches Sparkonto („Mietkautionssparbuch“). Da Volksbanken regional organisiert sind, können Abläufe und Gebühren je nach Standort variieren.
Mietkautionskonto bei der Volksbank – auf einen Blick
- Volksbanken bieten Mietkautionskonten meist als verpfändetes Mietersparbuch oder als Vermieter-Treuhandkonto an.
- Abläufe und Gebühren unterscheiden sich je nach Region, da Volksbanken eigenständig organisiert sind.
- Ein Vermieterkonto ist nur rechtssicher, wenn es ausdrücklich als Treuhandkonto geführt wird; private Konten sind unzulässig.
- Für die Eröffnung ist häufig ein Termin in der Filiale erforderlich, teilweise sind auch digitale Varianten möglich.
- Typische Gebühren liegen je nach Volksbank zwischen ca. 10 € und 50 € einmalig, etwa für Kontoeröffnung oder Verpfändung.
- Die Kaution wird getrennt vom Vermögen des Vermieters verwahrt und ist dadurch grundsätzlich insolvenzgeschützt.
- Die Rückzahlung erfolgt erst nach Freigabe durch den Vermieter, meist über eine Pfandfreigabeerklärung oder Rückgabe des Sparbuchs.
Übliche Kontomodelle bei der Volksbank
In der Praxis nutzen Volksbanken für die Mietkaution vor allem zwei gängige Modelle:
Verpfändetes Mietersparbuch
Der Mieter eröffnet ein Sparkonto auf seinen Namen und verpfändet es zugunsten des Vermieters. Der Vermieter erhält dafür eine Verpfändungsurkunde bzw. das Sparbuch als Sicherheit.
Treuhandkonto des Vermieters
Der Vermieter eröffnet ein separates Konto auf seinen Namen, das ausdrücklich als Treuhandkonto für den Mieter geführt wird.
Welche Variante im Einzelfall angeboten wird, unterscheidet sich je nach Volksbank und Region.
Wichtig: Ein Konto auf den Namen des Vermieters ist nur dann rechtssicher, wenn es ausdrücklich als offenes Treuhandkonto für den Mieter geführt wird. Eine Verwahrung der Kaution auf einem privaten Vermieterkonto ist nicht zulässig.
Volksbank, VR Bank und Raiffeisenbank: Wo unterscheiden sich die Angebote?
Wer ein Mietkautionskonto bei einer Volksbank, VR Bank oder Raiffeisenbank eröffnen möchte, findet keine bundesweit einheitlichen Konditionen. Die einzelnen Institute sind regional organisiert und gestalten ihre Angebote unterschiedlich. Je nach Bank können sich deshalb unter anderem Kontomodell, Gebühren und weitere Konditionen unterscheiden.
Wie groß diese Unterschiede sein können, zeigen einige konkrete Beispiele. Die folgende Tabelle basiert auf aktuell öffentlich verfügbaren Produktinformationen und Preis- und Leistungsverzeichnissen der jeweiligen Banken. Zum Vergleich ist auch heykaution aufgeführt, dessen Mietkautionskonten in Kooperation mit der Vereinigten Volksbank Raiffeisenbank eG geführt werden.
Volksbank Darmstadt Mainz eG
Über Beratungstermin; kein direkter Online-Abschluss ausgewiesen
heykaution in Kooperation mit der Vereinigten Volksbank Raiffeisenbank eG
Vollständig online
Westerwald Bank eG Volks- und Raiffeisenbank
Beratung/Termin; kein spezifischer Online-Abschluss ausgewiesen
Raiffeisenbank eG Deggendorf-Plattling-Sonnenwald
Termin/Filiale; kein spezifischer Online-Abschluss ausgewiesen
| Institut / Anbieter | Modell | Einrichtungsgebühr | Zinssatz p. a. | Eröffnung |
|---|---|---|---|---|
| Volksbank Darmstadt Mainz eG | Treuhandkonto auf den Namen des Vermieters | 40 € | 0,35 % | Über Beratungstermin; kein direkter Online-Abschluss ausgewiesen |
| heykaution in Kooperation mit der Vereinigten Volksbank Raiffeisenbank eG | Mietkautionskonto für Vermieter | 0 € | 0,1 % | Vollständig online |
| Westerwald Bank eG Volks- und Raiffeisenbank | Mietkautionskonto auf den Namen des Vermieters | 20 € | 0,1 % | Beratung/Termin; kein spezifischer Online-Abschluss ausgewiesen |
| Raiffeisenbank eG Deggendorf-Plattling-Sonnenwald | Mietkautionskonto auf den Namen des Mieters oder Vermieters | 50 € | 0,001 % | Termin/Filiale; kein spezifischer Online-Abschluss ausgewiesen |
Wichtiger Hinweis: Die Angaben zu Kosten, Zinssätzen und Konditionen basieren auf öffentlich verfügbaren Informationen (Stand: September 2026) und dienen ausschließlich der allgemeinen Orientierung. Sie stellen keine Rechts- oder Finanzberatung dar. Trotz sorgfältiger Recherche übernehmen wir keine Gewähr für Vollständigkeit, Richtigkeit und Aktualität. Bitte informieren Sie sich vor Vertragsabschluss direkt beim jeweiligen Anbieter über die aktuellen Konditionen.
Die Beispiele zeigen, wie unterschiedlich Mietkautionskonten bei Volks- und Raiffeisenbanken ausgestaltet sein können. Gebühren, Verzinsung und Eröffnungsweg hängen vom jeweiligen regionalen Institut ab.
Wer die Mietkaution ohne Filialtermin und Einrichtungsgebühr anlegen möchte, kann dafür heykaution nutzen. Die Mietkautionskonten werden in Kooperation mit der Vereinigten Volksbank Raiffeisenbank eG geführt und lassen sich vollständig digital einrichten und verwalten.
Schritt für Schritt: Der typische Ablauf bei der Volksbank
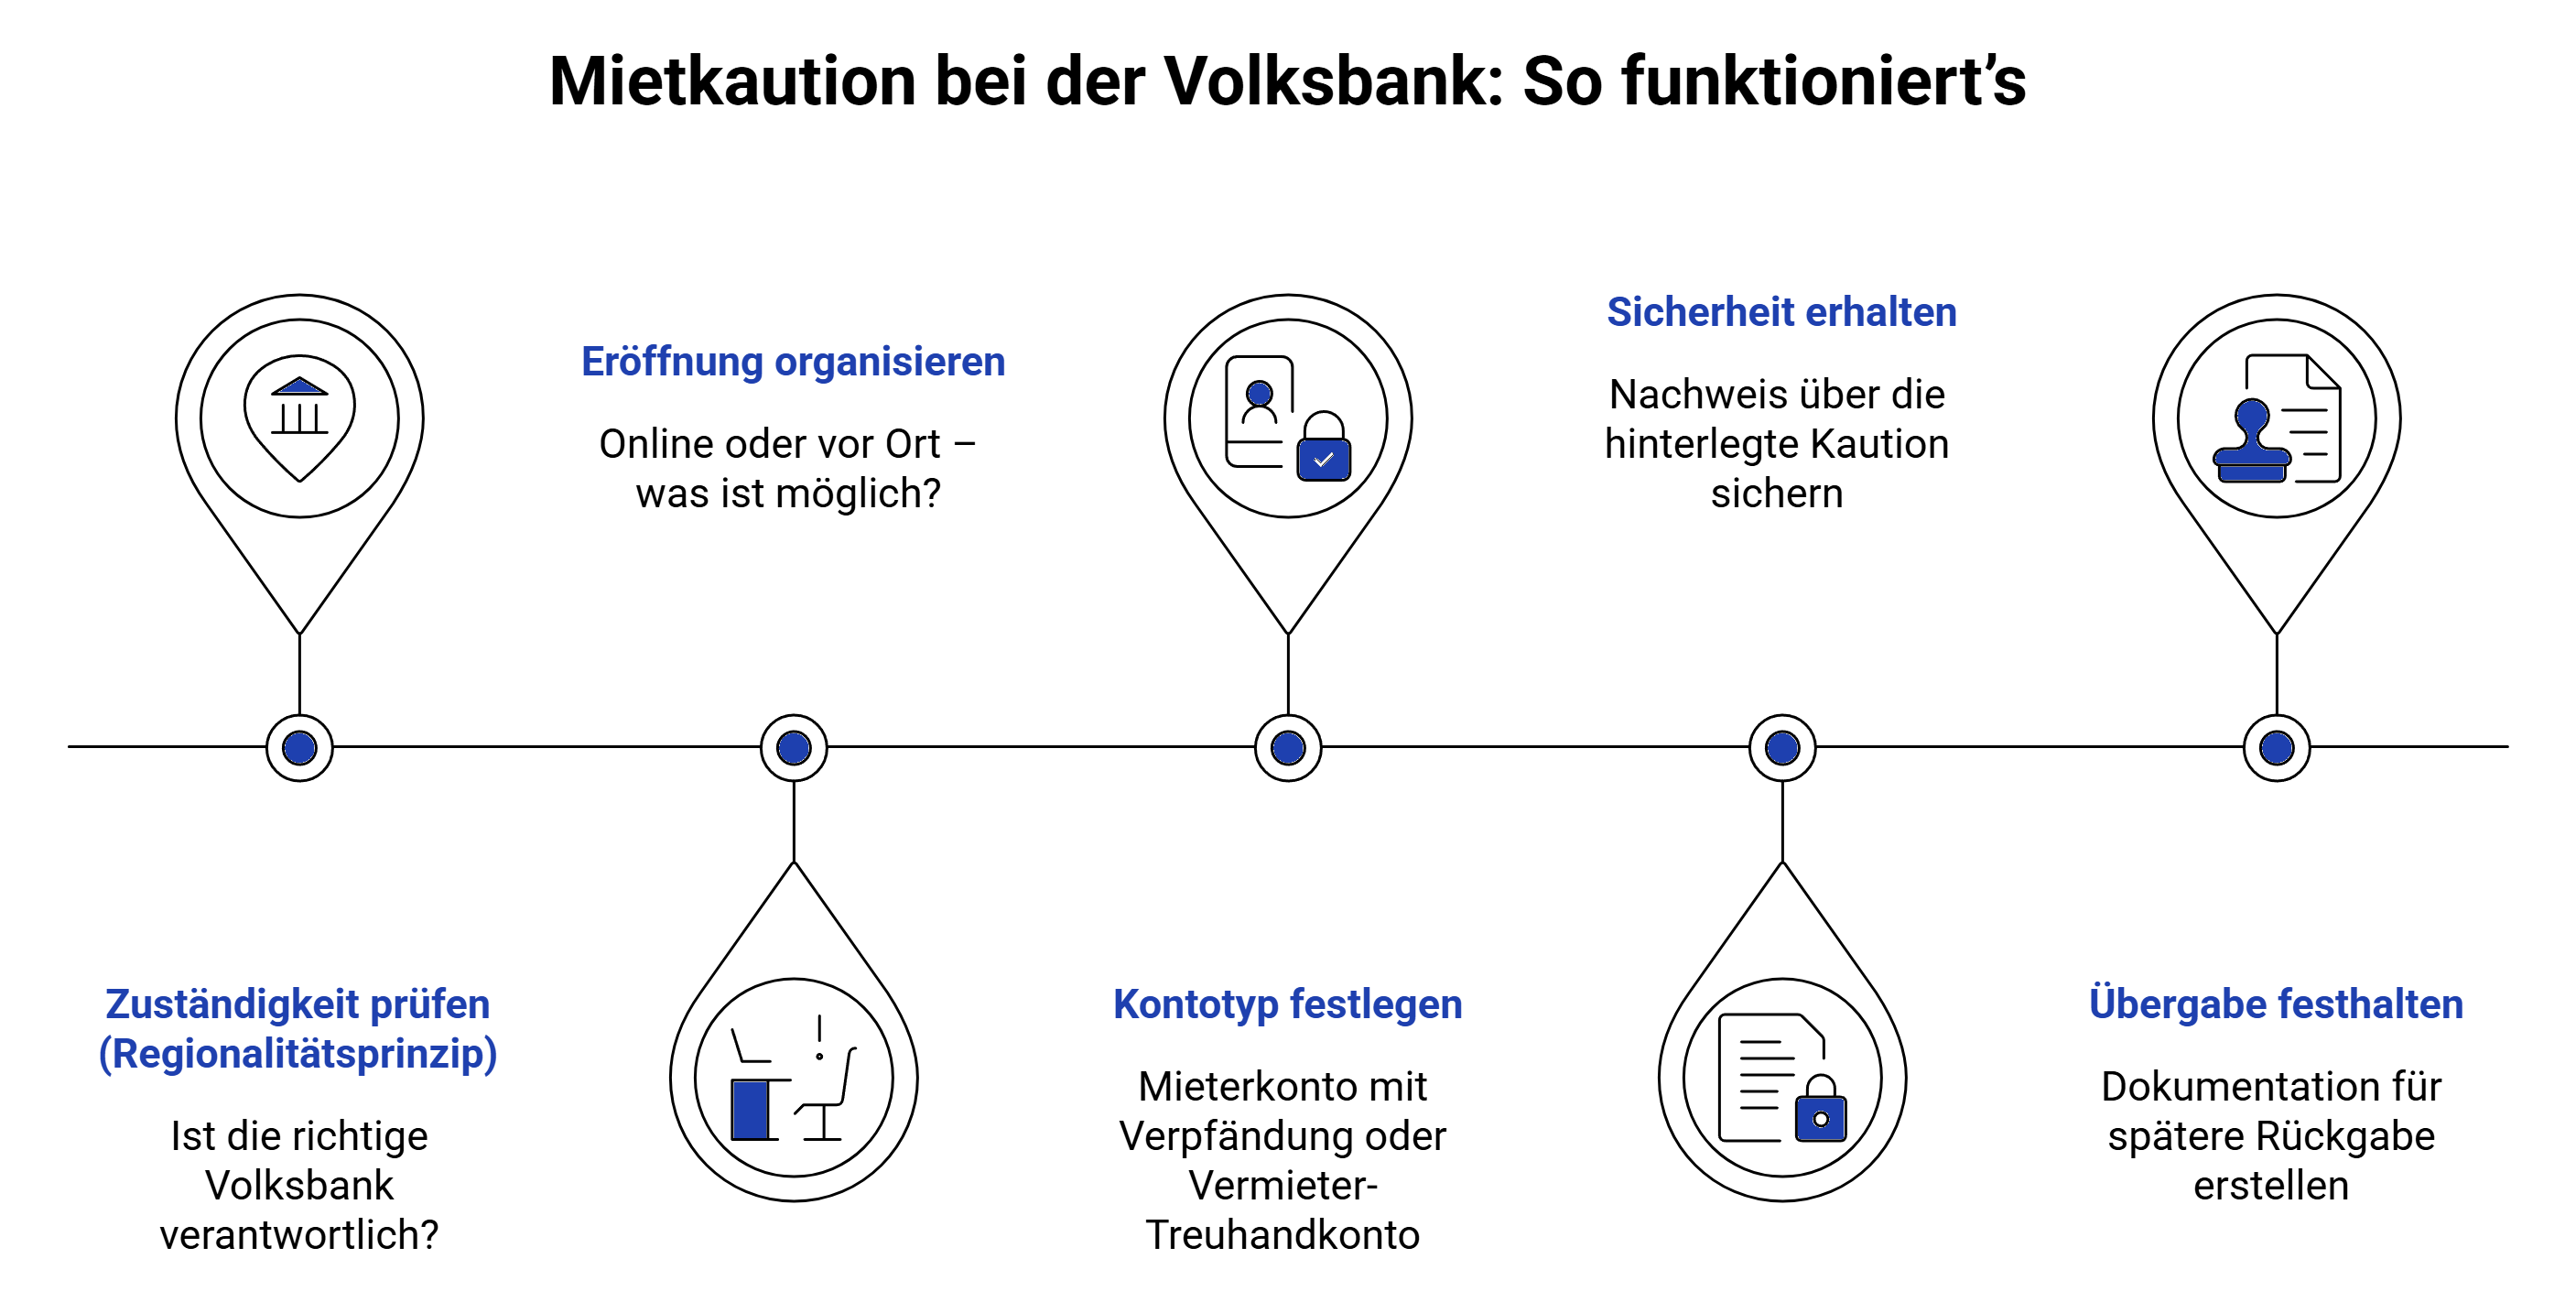
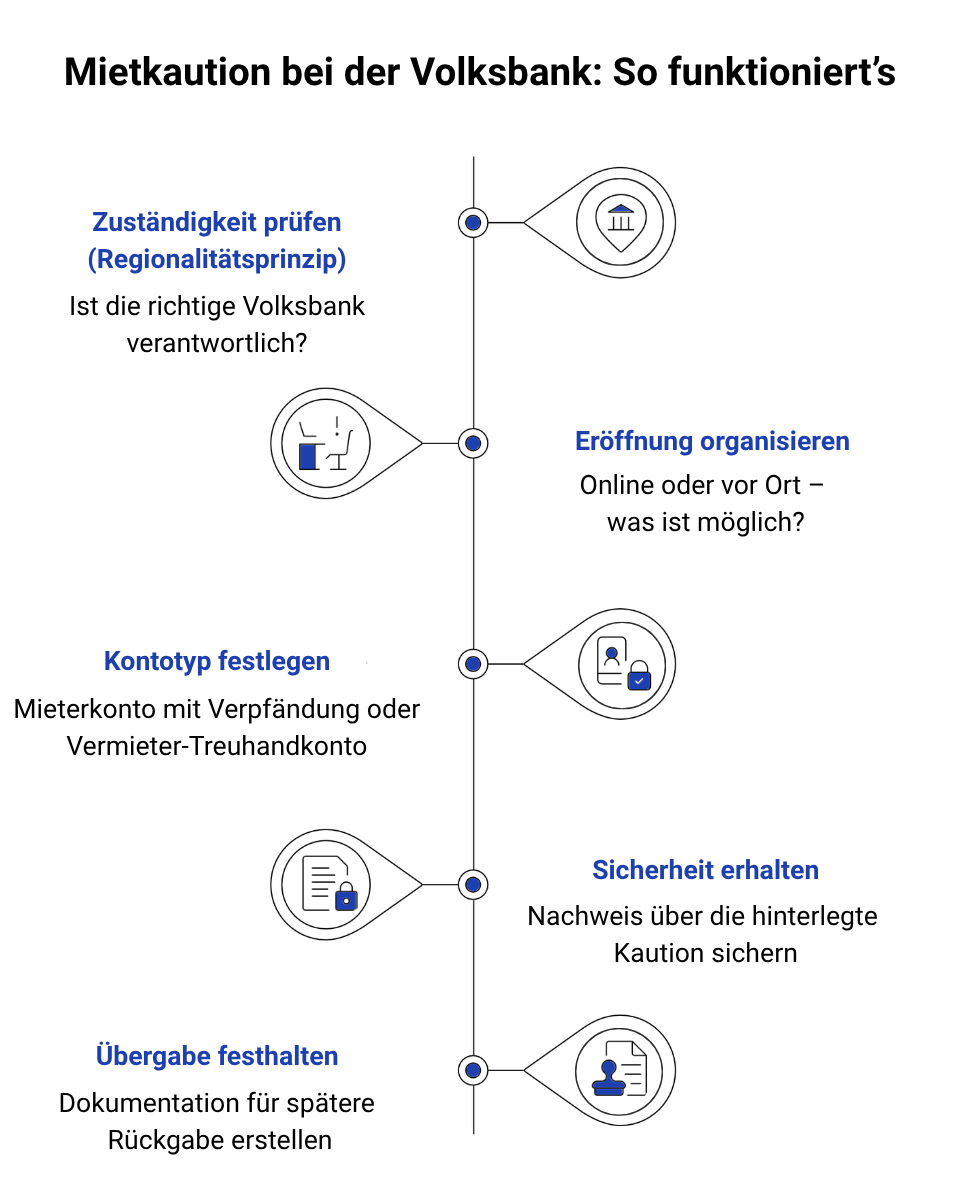
Zuständigkeit der Volksbank klären (Regionalitätsprinzip)
Da Volksbanken regional organisiert sind, sollten Sie vorab prüfen (oder den Mieter prüfen lassen), ob die gewünschte Filiale zuständig ist. Oft werden Mietkautionskonten nur eröffnet, wenn der Mieter oder die Immobilie im Geschäftsgebiet liegen.
Kann man ein Mietkautionskonto bei der Volksbank online eröffnen?
Ob ein Mietkautionskonto bei der Volksbank online eröffnet werden kann, hängt von der jeweiligen regionalen Volksbank ab. Einige Institute bieten digitale Möglichkeiten an, bei anderen ist weiterhin ein Termin in der Filiale erforderlich. Deshalb sollte vorab geprüft werden, welche Eröffnungsart die zuständige Volksbank anbietet.
Eröffnungsmodell festlegen
Vermieter sollten vorab entscheiden, ob die Kaution als verpfändetes Konto des Mieters oder als Treuhandkonto auf den Namen des Vermieters geführt wird.
Verpfändungsurkunde / Sparbuch als Sicherheit erhalten
Nach der Eröffnung sollte der Vermieter die Verpfändungsurkunde bzw. das Sparbuch erhalten. Diese Dokumente sind der Nachweis, dass die Kaution ordnungsgemäß hinterlegt und für den Vermieter gesichert ist.
Übergabe dokumentieren
Empfehlenswert ist eine kurze Empfangsbestätigung (z. B. Datum, Name, Unterschrift). Das schafft Klarheit und erleichtert die spätere Rückgabe am Mietende.
Checkliste für Vermieter: Was vor dem Banktermin vorbereitet werden sollte
- Welche Volksbank ist zuständig? (Regionalitätsprinzip)
- Welches Modell soll genutzt werden? (Verpfändung oder Treuhandkonto)
- Kautionshöhe festlegen (max. drei Nettokaltmieten)
- Einrichtungsgebühr einplanen (regional unterschiedlich)
- Mieter erhält Termin-Checkliste (siehe unten)
Checkliste für Mieter: Was für den Banktermin wichtig ist
Unterlagen
- Ausweis (Personalausweis oder Reisepass)
- Mietvertrag oder Vertragsentwurf
- Steuer-ID (zwingend erforderlich)
- Angaben zum Vermieter (Name, Anschrift) und zum Objekt
Zahlung
- Kautionssumme (bar oder Überweisung – je nach Bank)
- Einrichtungsgebühr (regional unterschiedlich)
Nach dem Termin
- Verpfändungsurkunde bzw. Sparbuch mitnehmen
- Dokumente direkt an den Vermieter übergeben
Die vollständige Checkliste können Sie hier als PDF herunterladen und direkt nutzen.
Checkliste herunterladenWas kostet ein Mietkautionskonto bei der Volksbank?
Die Gebühren für ein Kautionskonto unterscheiden sich je nach Volksbank und Region. Häufig fallen einmalige Kosten zwischen ca. 10 € und 50 € an, beispielsweise für Kontoeröffnung oder die Verpfändungserklärung.
Da Volksbanken ihre Preisverzeichnisse regional festlegen, empfiehlt sich eine kurze Nachfrage bei der zuständigen Filiale.
Das Guthaben wird in der Regel niedrig verzinst. Wichtig ist: Zinsen gehören grundsätzlich dem Mieter, da es sich um dessen Geld handelt.
Kostenfreie Alternative (Tipp): Wer Mietkautionen lieber digital verwaltet und dabei Gebühren vermeiden möchte, kann heykaution nutzen. Unsere Lösung wurde gemeinsam mit der Volksbank (VVRB) entwickelt und ist für Vermieter und Mieter gebührenfrei.
Sicherheit und rechtlicher Rahmen: Warum das Modell so verbreitet ist
Ein Mietkautionskonto gilt als bewährte und rechtssichere Lösung, da die Kaution getrennt vom Vermögen des Vermieters verwahrt wird und der Zugriff klar geregelt ist.
Insolvenzschutz: Durch die getrennte Verwahrung ist die Kaution in der Regel vor Zugriffen durch Gläubiger des Vermieters geschützt. Das ist ein großer Vorteil gegenüber einer Überweisung auf ein privates Vermieterkonto.
Zugriff: Beim verpfändeten Mieterkonto kann der Vermieter nur bei berechtigten Ansprüchen oder nach Freigabe zugreifen. Beim Treuhandkonto ist die Kaution als Treuhandvermögen gekennzeichnet und damit ebenfalls rechtlich abgesichert.
Mietende und Rückzahlung: So funktioniert die Pfandfreigabe
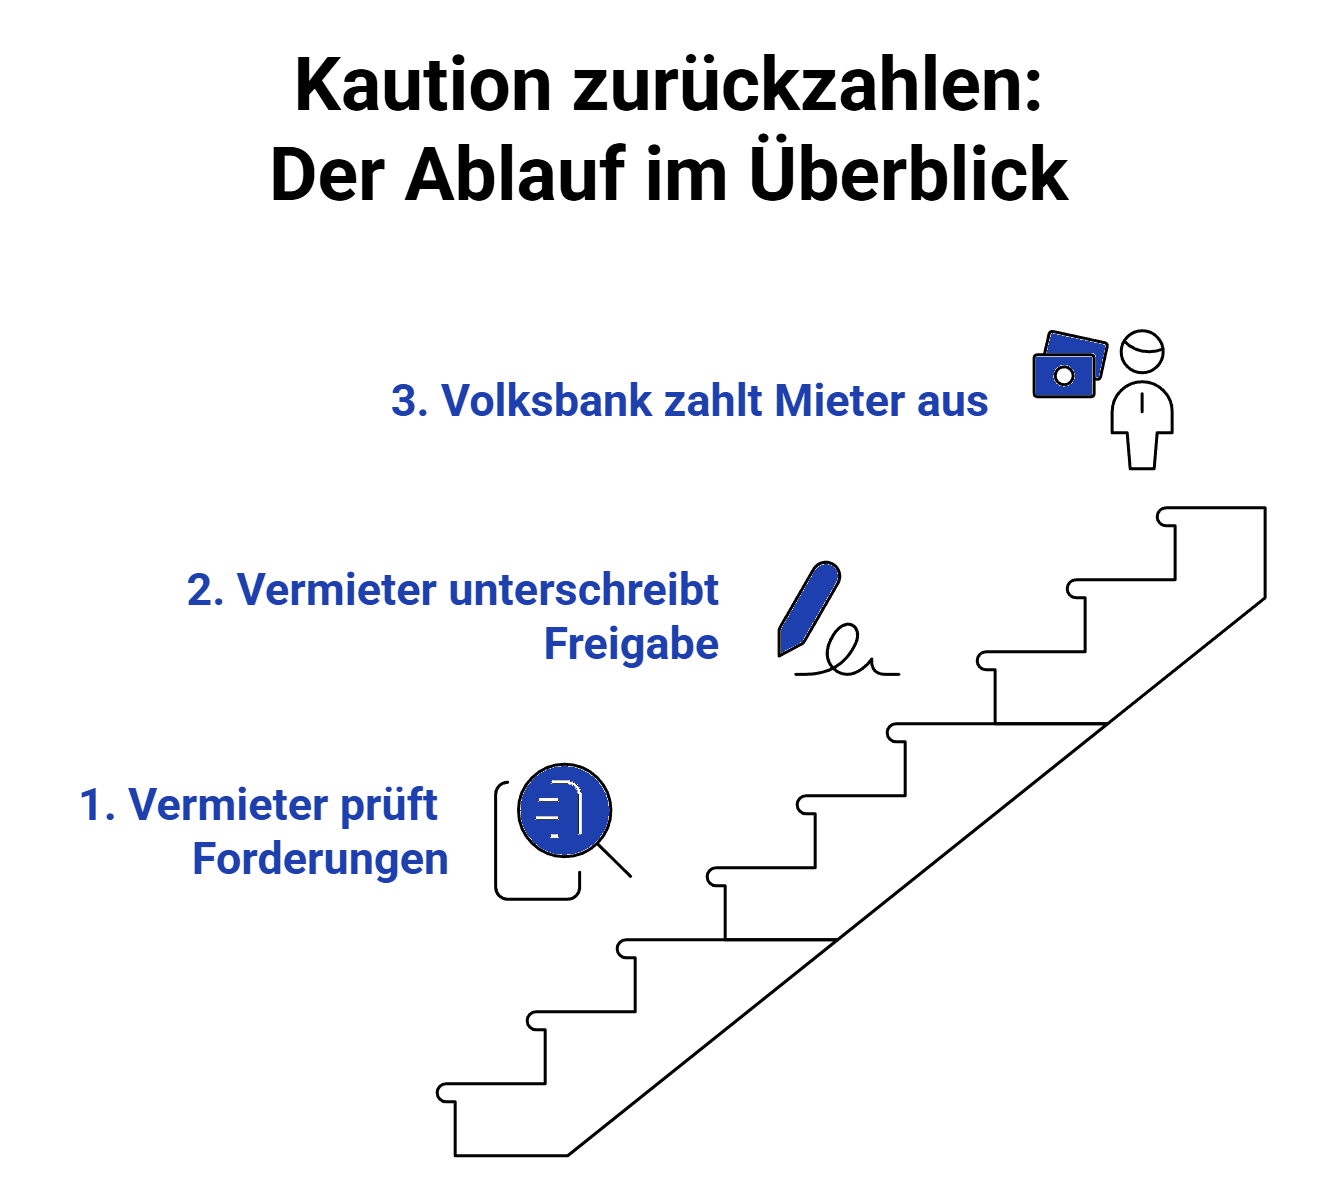
Der Vermieter prüft zunächst, ob berechtigte Forderungen bestehen, zum Beispiel für Schäden oder Mietrückstände.
Wenn keine Ansprüche bestehen, unterschreibt er eine Pfandfreigabeerklärung oder gibt das Sparbuch zurück.
Erst mit dieser Freigabe kann die Volksbank das Guthaben an den Mieter auszahlen.
Teilrückzahlung und Prüffristen
Steht beispielsweise die Nebenkostenabrechnung noch aus, darf ein angemessener Teil der Kaution einbehalten werden. In diesem Fall ist oft auch eine Teilauszahlung möglich: Ein Teil der Kaution wird freigegeben, der Rest bleibt bis zur endgültigen Abrechnung gesperrt. In der Praxis wird eine Frist von 6 bis 12 Monaten häufig als angemessen angesehen, um Schäden zu prüfen oder Abrechnungen abzuwarten.
Digitale Verwaltung als nächster Schritt
Für Vermieter, die mehrere Mietkautionen verwalten oder ihre Prozesse vereinfachen möchten, gibt es zunehmend digitale Lösungen. Wir von heykaution haben in Zusammenarbeit mit der Volksbank (VVRB) eine digitale, rechtssichere und für Vermieter kostenlose Lösung entwickelt. Mit dieser können Kautionen online verwaltet und am Mietende digital freigegeben werden.
Häufige Fragen (FAQ)
Von Robert Litwak
Veröffentlicht am 09. Juni 2026Zuletzt aktualisiert am 10. September 2026